
信息
中信建投 | 内外需 K 型分化:传导链条为何失效?
2026-06-29 18:11:16
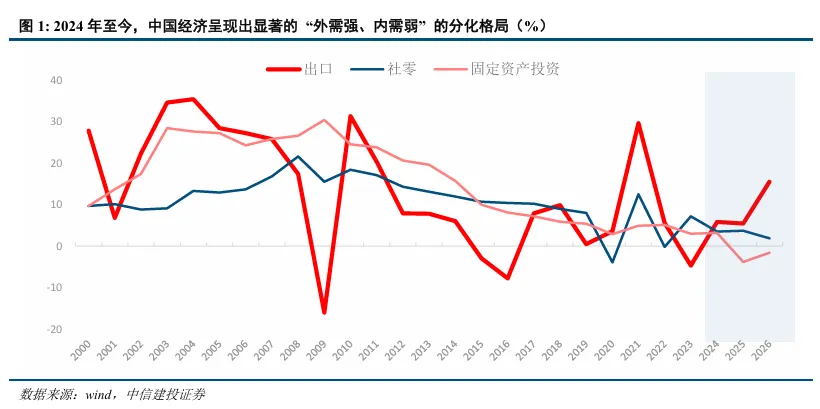
中国K型经济体现为内外需极致分化 出口增速触达历史高位,社零同比却几乎是历史新低。
同步K型的还有股市,科技为代表的经济新方向和消费为代表的内需旧方向,交错而行。
为何K型?
先看外需,不论是以价换量,还是产业升级和自动化生产,抑或出口金融过往两年结汇率走低,产业变迁之下出口对国内投资、就业和工资带动减弱。
再看内需,在强大的生产供应能力和财政福利模式下,中国居民消费物量并不弱,一旦地产财富带来的超量消费动机退却,中国居民消费回归新常态。这种回归容易被误读为消费退坡。
出口和消费正在讲述中国经济转型逻辑。根据我们测算, 2025年新动能已逼近旧动能,预计2029年新动能完全超过旧动能,科技革命或将加速这一刻到来。
当下全球正在经历K型经济和K型市场,中国也如此。中国经济上的K型分化,最大特征莫过于出口与内需极致冷热分化。
2001年加入WTO以来,中国经济长期运行在“出口高增→制造业扩产→就业与收入提升→消费投资回暖”的高效联动机制之上,出口景气几乎就是内需景气的前奏。
这套过往行之有效的传导链条在本轮周期中正在失效,这是为什么?
出口带不动内需,这背后究竟反映了怎样的发展趋势?这是本文想要尝试解答的问题。
一、本轮出口量价和产业结构已经不复以往:增长质量与传导方式都变了。
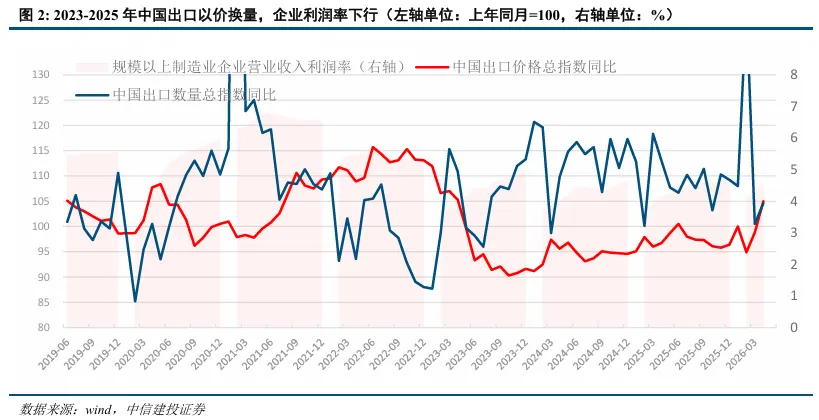
其一,过去几年以价换量策略带来偏强出口,但企业利润率下行。
2024 年规模以上工业企业利润总额同比下降 3.3%,2025 年虽实现微弱增长 0.6%,但仍未恢复至 2023 年水平;企业营业收入利润率从 2022 年的 6.09% 持续下滑至 2025 年的 5.31%,三年间累计下降近 0.8 个百分点。
企业盈利持续疲软,从根本上制约了企业自发性扩大资本开支的意愿。2025 年全国制造业投资同比仅增长0.6%,剔除 2020 年疫情特殊时期后,创下有统计数据以来的历史最低增速。并且由于出口改善仅局限于少数细分行业,并未能形成全行业的投资扩张效应,这反而加剧了制造业投资的K型分化。
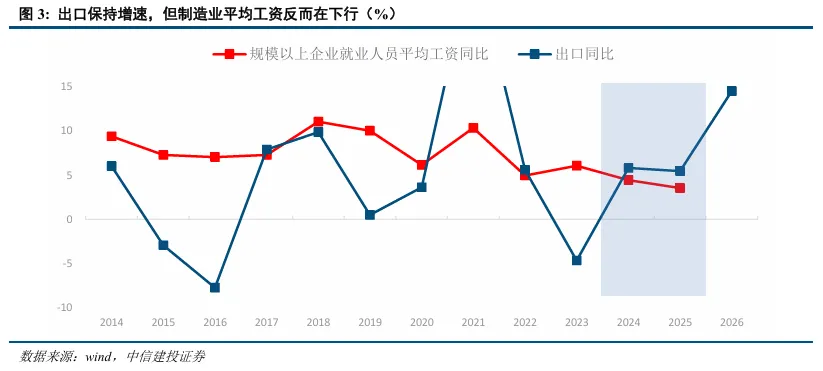
企业盈利的走弱,也抑制工资增长,消费受到抑制。2024 年和 2025 年全国规模以上企业就业人员年平均工资增速分别为 4.4% 和 3.5%,低于同期 5.82% 和 5.45% 的出口增速。
其二,出口结构升级与生产方式变革,显著弱化对就业的拉动。
2025年出口增长 5.45%、规模以上工业增加值增长 5.9%,但全国规模以上工业企业平均用工人数不仅没有同步增长,反而从 2024 年的 7431 万人微降至 7398 万人,出现了“产出高增、就业不增” 的现象。
一方面,制造业自动化、智能化升级的加速推进,正在系统性地替代传统劳动力需求。2025 年中国工业机器人新增装机量占全球总量的 52%;制造业机器人密度已突破 400 台 / 万人,远超全球平均水平。
另一方面,出口结构的根本性转型,进一步削弱了就业拉动效应。研究显示,每百万美元出口对纺织服装、木材加工等劳动密集型行业的就业拉动均接近60人次,而对电子设备、通用及专用设备、交运设备等技术密集型行业的就业拉动均低于40人次。
其三,企业出口收益汇回意愿偏低,削弱了对国内投资的带动。
出于规避汇率风险、布局海外产能、套利等多重目的,大量外汇收入被企业留存海外,进一步削弱了对国内投资和消费的支撑作用。
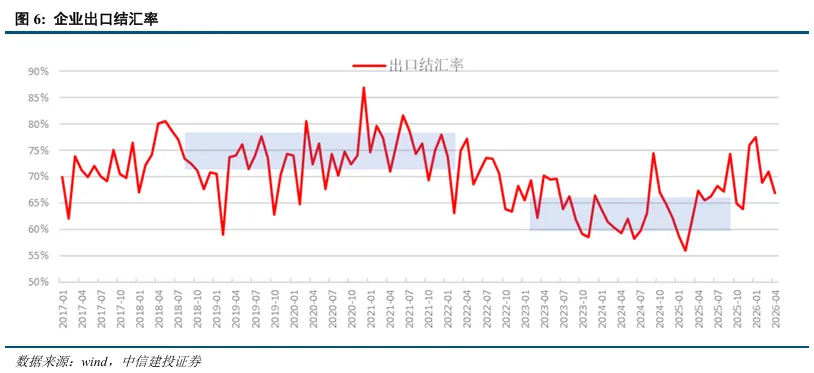
2023 年以来,结汇率中枢显著下移至 60%-70% 区间,2025 年初更是一度下探至 56% 的历史低位;尽管 2025 年下半年人民币升值后结汇率有所回升,但这一时期的中枢仍显著低于疫情前的平均水平。
二、地产的金融时代已经宣告过去:居民财富创造机制正经历重塑。
其一,地产金融时代过去,中国居民财富创造机制面临重塑。
过去居民房产不仅是财富的蓄水池,更是信用创造的核心抵押物,持续推动着以未来收入预期为支撑的杠杆消费扩张。
然而这一循环并非永续,当城镇化最快速的时期结束,由地产增值推升实物资产涨价、杠杆扩容撬动货币放量、供需双强推动收入提升的增长范式,便不可避免地进入缓和与重塑阶段。
其二,当下中国居民总量消费相较海外并不差,物量消费空间有限。
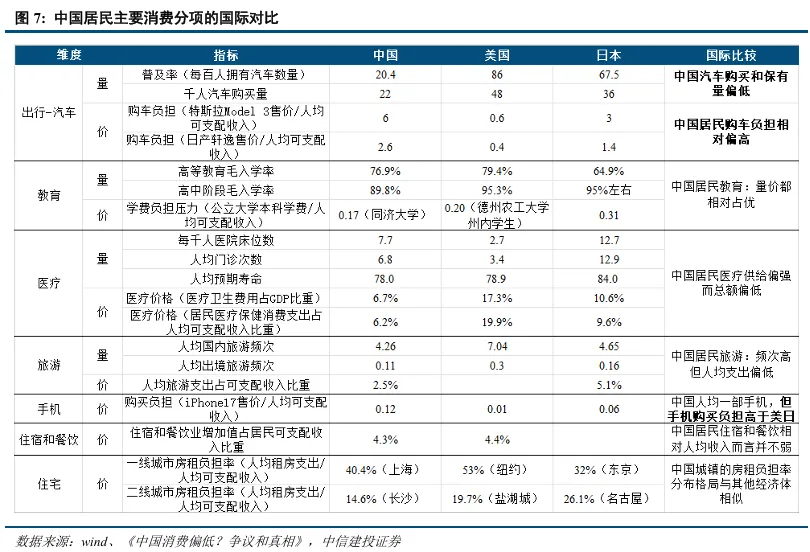
中国居民消费的“基础盘”已相对饱和,诸多领域的实物消费与服务消费已经超过了海外。
中国居民消费的价格又处于较低水平,量价两端均难以提供消费总量继续大幅扩张的弹性空间。在资产负债表修复尚未完成、地产财富效应退潮的背景下,总量消费进入阶段性瓶颈便成为经济转型期的客观必然。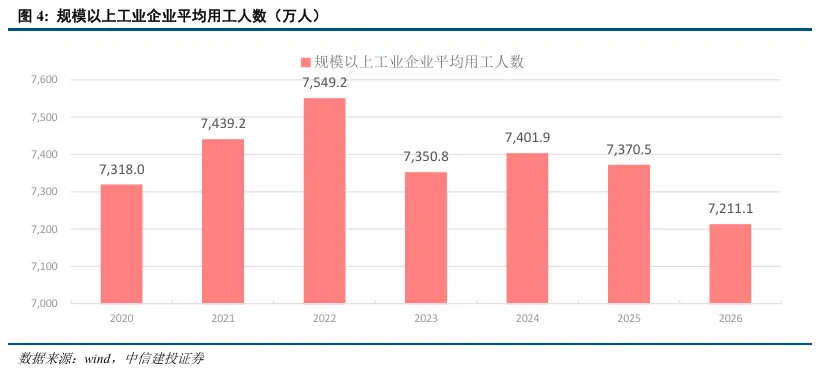
三、经济极致的K型分化指向中国正在经历新旧动能切换
中国经济正处于“新旧动能并行”的第二阶段 旧动能深度调整,新动能加速成长。
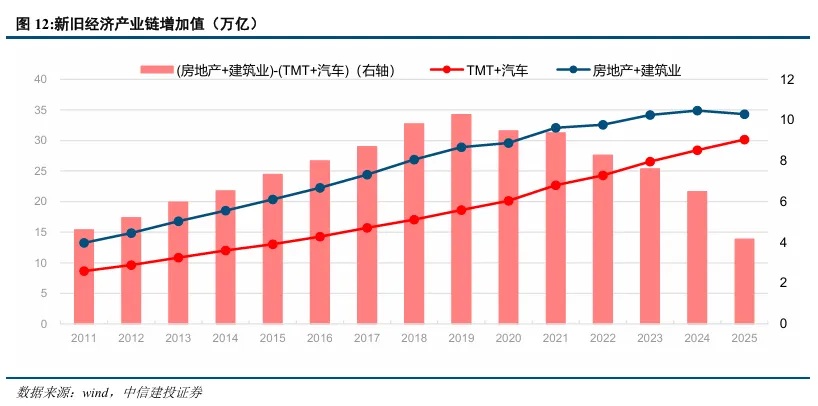
我们给出测算,2025年新动能(TMT+汽车)增加值占GDP比重为21.5%,虽然仍略低于旧动能(房地产+建筑业)的24.5%,但新旧动能已经相当接近。
考虑到旧动能已进入高位滞涨调整期,新动能增速领先并有较大发展空间,中国经济增长质量显著走高并且仍在改善的路径中。
这既得益于中国抓住了2020年以来疫情和地缘博弈给出的历史机遇,也可归功于中国抵抗了全球新旧秩序更替过程中的不确定性 例如2025年史诗级别贸易战、2026年初全球一轮能源危机冲击。
未来三年中国经济大概率仍运行在“新旧并行”的第二阶段。
若以2021-2025年的平均增速推算,我们预计新动能增加值占比超过旧动能大约发生在2029年左右。考虑到科技发展是非线性演绎的,新旧动能的切换时间或许更早来到。
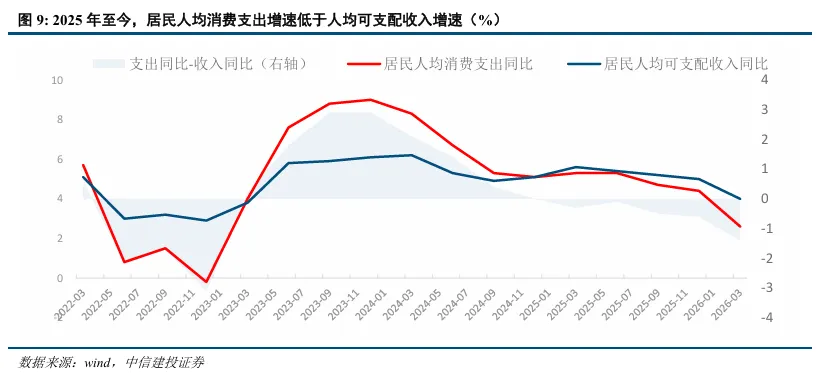
消费复苏的持续性仍存不确定性。今年以来,居民消费开始回暖,但恢复水平有限,未来延续低位震荡,还是能继续向常态化增速靠拢,仍需密切跟踪。消费如持续乏力,则经济回升动力受限。
地产行业能否继续改善仍存不确定性。本轮地产下行周期已经持续较长时间,当前出现短暂回暖趋势,但多类指标仍是负增长,未来能否保持回暖态势,仍需观察。
限于数据可得性存在统计不够完备的风险,存在模型失效导致的测算误差风险及数据统计误差风险。
欧美紧缩货币政策的影响或超预期,拖累全球经济增长和资产价格表现。
地缘政治冲突仍存不确定性,扰动全球经济增长前景和市场风险偏好。
注:本文章转自上海金属网,转载目的在于传递更多信息,并不代表本网对其真实性负责。如涉及作品内容、版权和其它问题,请在30日内与本网联系,我们将在第一时间删除内容。